
Pinjaman bercagar
Kemudahan ini disokong oleh cagaran. Kadar yang dipaparkan bagi pinjaman bercagar ialah sehingga 12% setahun; struktur yang tersedia bagi setiap kes bergantung pada penilaian individu.
Penyatuan hutang Malaysia
Secara umum, penyatuan hutang bermaksud menggabungkan beberapa baki atau bayaran balik sedia ada dalam satu kemudahan pembiayaan. Hutang tidak terhapus, dan sebarang pilihan, kadar, tempoh serta jumlah bayaran balik tertakluk kepada penilaian individu.
Perbualan sulit. Tiada kewajipan untuk meneruskan.
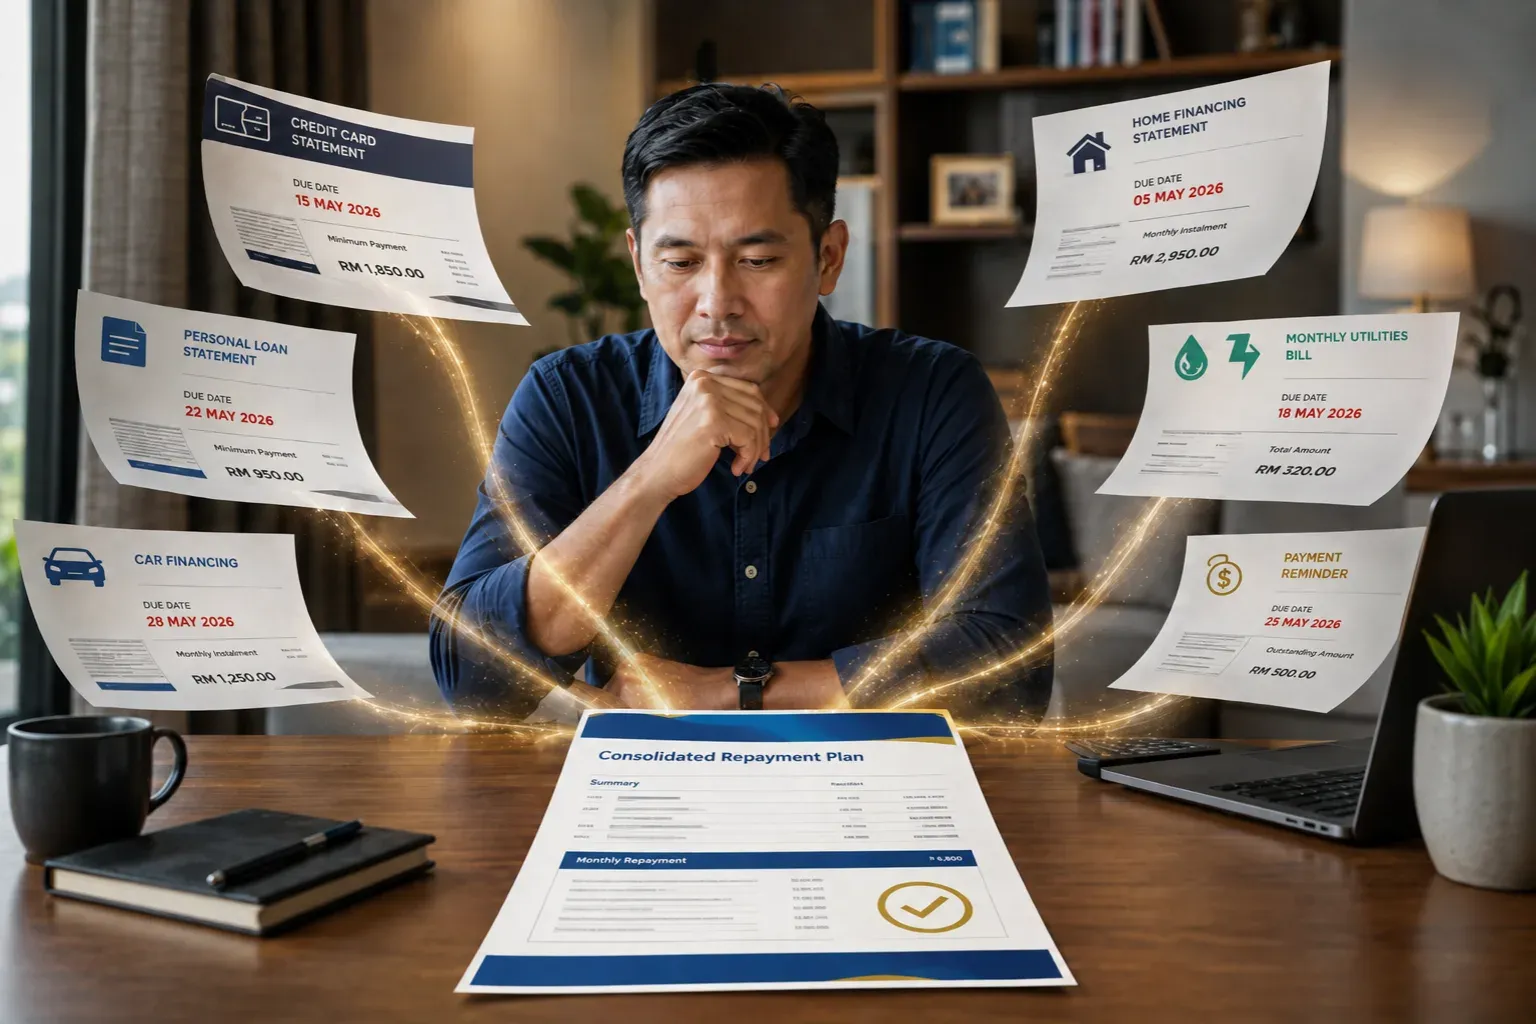
Ia ialah cara untuk meneliti sama ada beberapa bayaran balik boleh disusun dalam satu kemudahan. Ia bukan janji bahawa setiap hutang boleh dimasukkan, bayaran akan lebih rendah atau permohonan akan diluluskan.
Ramai orang bermula dengan baki kad kredit, komitmen pinjaman peribadi sedia ada atau bayaran bulanan lain yang sukar dipantau. Gambaran yang lengkap tentang baki, bayaran bulanan, tempoh dan jumlah kos lebih berguna daripada hanya melihat bayaran seterusnya.
Senaraikan bayaran balik semasa untuk melihat gambaran menyeluruh sebelum membincangkannya dengan sesiapa. Lembaran kerja ini kekal dalam pelayar anda, tidak dihantar kepada 96 Century dan tidak menentukan kelayakan atau mencadangkan produk.
Masukkan jumlah dalam ringgit penuh, tanpa sen, serta kadar faedah tahunan jika ada seperti yang tertera pada setiap penyata.
Bagi pengiraan yang boleh dipercayai dalam pelayar, setiap jumlah dihadkan kepada RM10,000,000. Ini ialah had teknikal untuk input lembaran kerja, bukan had maksimum produk.
Kadar faedah direkodkan sebagai rujukan sahaja. Format kadar boleh berbeza, jadi lembaran kerja ini tidak mengira kadar gabungan atau penjimatan.
Jumlah baki hutang yang dimasukkan
Jumlah bayaran bulanan yang dimasukkan
Maklumat yang anda masukkan diproses dalam pelayar anda sahaja. Fail CSV hanya dikongsi jika anda memilih untuk menghantarnya. Maklumat ini tidak disimpan atau dihantar kepada 96 Century dan tidak digunakan untuk menentukan kelayakan.
Contoh ini menggunakan jumlah baki hutang yang dimasukkan dalam lembaran kerja di atas dan tempoh yang anda pilih. Ini bukan sebut harga atau tawaran.
Untuk ilustrasi sahaja — bukan sebut harga atau tawaran
Menggunakan kadar rata 18% setahun dan jumlah baki hutang yang dimasukkan di atas.
Jumlah faedah kadar rata
Jumlah bayaran balik
Anggaran bayaran bulanan
Jumlah ini mengikut lembaran kerja anda sehingga anda mengubahnya. Perubahan hanya mempengaruhi contoh ini dan bukan sebut harga atau tawaran.
Contoh ini menggunakan pengiraan kadar rata mudah berdasarkan jumlah dalam lembaran kerja pada kadar 18% setahun. Kadar, jumlah, tempoh dan bayaran balik yang mungkin terpakai tertakluk kepada penilaian individu, kelulusan dan perjanjian pinjaman akhir. Terma dan syarat terpakai.
Mulakan dengan baki, bayaran bulanan dan soalan tentang komitmen yang sedang anda tanggung.
Perunding boleh menerangkan maklumat yang diperlukan untuk penilaian individu dan sama ada satu susunan bayaran balik mungkin tersedia.
Jika terma tersedia, bandingkan kadar, tempoh, jumlah bayaran balik dan cara baki sedia ada akan diuruskan sebelum membuat komitmen.
Kedua-dua pilihan wajar difahami sebelum anda membuat keputusan. Penyatuan hutang melibatkan kemudahan pembiayaan, manakala AKPK menyediakan khidmat nasihat kewangan dan sokongan pengurusan hutang.
| Perkara untuk difahami | Penyatuan hutang | Sokongan AKPK |
|---|---|---|
| Apakah ia | Perbincangan tentang sama ada beberapa bayaran balik boleh disusun dalam satu kemudahan pembiayaan. | Khidmat nasihat kewangan dan sokongan pengurusan hutang daripada AKPK. |
| Perkara untuk dibandingkan | Kadar yang terpakai, tempoh, jumlah bayaran balik dan cara baki sedia ada diuruskan. | Panduan dan sokongan yang tersedia mengikut keadaan anda. |
| Langkah permulaan | Perbualan sulit dan penilaian individu. | Teliti maklumat rasmi AKPK atau hubungi AKPK secara terus. |
Baca maklumat khidmat nasihat AKPK daripada Kerajaan Malaysia . Perbandingan ini ialah maklumat pendidikan umum, bukan nasihat kewangan.
Struktur kemudahan sama pentingnya dengan kadar. Tanya bagaimana kemudahan itu disusun dan baca terma bertulis sebelum membuat keputusan.
Kemudahan ini disokong oleh cagaran. Kadar yang dipaparkan bagi pinjaman bercagar ialah sehingga 12% setahun; struktur yang tersedia bagi setiap kes bergantung pada penilaian individu.
Kemudahan ini tidak memerlukan cagaran. Kadar yang dipaparkan bagi pinjaman tanpa cagaran ialah sehingga 18% setahun; penilaian individu masih menentukan perkara yang mungkin terpakai.
Senarai yang disahkan ini membantu perunding memahami keadaan anda. Penyediaan dokumen ini tidak menjamin kelayakan atau kelulusan.
Salinan IC bahagian hadapan dan belakang.
Slip gaji bagi 3 bulan terkini.
Penyata bank bagi 3 bulan terkini.
Bil air atau elektrik terkini.
Penyata KWSP terkini (2025/2026).
Demi keselamatan anda, jangan kongsikan kata laluan perbankan, OTP atau maklumat log masuk. Perunding boleh menerangkan cara dokumen yang berkaitan perlu diuruskan.
Anda tidak perlu membuat keputusan dalam perbualan pertama. Tanya tentang kadar, tempoh, jumlah bayaran balik dan dokumen yang diperlukan, kemudian ambil masa untuk mempertimbangkan butiran bertulis.
Dapatkan jawapan jelas tentang kadar, dokumen, AKPK, rekod CCRIS dan CTOS serta langkah keselamatan sebelum anda membuat keputusan.
Penyatuan hutang secara umum menggabungkan beberapa baki atau bayaran balik sedia ada ke dalam satu kemudahan pembiayaan. Sama ada kemudahan itu tersedia, serta jumlah, kadar, tempoh dan jumlah bayaran baliknya, tertakluk kepada penilaian individu dan perjanjian pinjaman akhir.
Anda boleh mulakan dengan menerangkan bayaran balik yang sukar diurus, seperti baki kad kredit atau komitmen pembiayaan sedia ada. Perunding boleh menerangkan maklumat yang berkaitan, tetapi perbualan ini tidak menentukan kelayakan atau menjamin semua baki boleh dimasukkan.
Bayaran bulanan yang lebih rendah tidak dijamin. Tempoh yang lebih panjang boleh mengubah bayaran bulanan dan juga jumlah keseluruhan yang dibayar balik. Bandingkan kadar, tempoh dan jumlah bayaran balik secara bertulis sebelum membuat keputusan.
Kedua-dua pilihan wajar difahami sebelum anda membuat keputusan. Penyatuan hutang melibatkan kemudahan pembiayaan, manakala AKPK menyediakan khidmat nasihat kewangan dan sokongan pengurusan hutang.
Ya, anda masih boleh membuat pertanyaan. Rekod CCRIS, CTOS atau permohonan yang pernah ditolak tidak dengan sendirinya menentukan hasil setiap permohonan. Setiap permohonan dinilai secara individu, dan kelulusan tidak dijamin.
Senarai semasa merangkumi salinan IC bahagian hadapan dan belakang, slip gaji bagi tiga bulan terkini, penyata bank bagi tiga bulan terkini, bil air atau elektrik terkini serta penyata KWSP terkini (2025/2026). Dokumen ini membantu proses penilaian; perunding boleh menerangkan dokumen yang berkaitan dengan keadaan anda.
Kadar yang disahkan ialah sehingga 12% setahun bagi pinjaman bercagar dan sehingga 18% setahun bagi pinjaman tanpa cagaran, dengan tempoh bayaran balik 6 hingga 60 bulan. Kadar dan tempoh yang terpakai bagi setiap kes dinyatakan dalam perjanjian pinjaman akhir.
Gunakan pautan WhatsApp atau nombor telefon pejabat rasmi di laman ini. Tiada caj pendahuluan untuk membuat pertanyaan atau membincangkan keadaan anda. Jangan kongsikan kata laluan, OTP atau maklumat log masuk perbankan, dan berhati-hati dengan pihak yang menjanjikan kelulusan, mendesak anda bertindak segera atau meminta bayaran sebelum pinjaman dikeluarkan.
Nama telah diubah untuk melindungi identiti pelanggan kami.
Testimoni pelanggan bergerak secara automatik.
“Saya ada terlalu banyak komitmen setiap bulan dan memang susah nak urus. Team 96 Century terangkan satu-satu dan saya jadi lebih faham pilihan yang ada.”
“What I liked most was they didn't pressure me. They asked about my situation first and explained the process clearly before I decided anything.”
“之前我对债务整合不是很了解,跟他们谈过之后才比较清楚整个过程。服务很有耐心,也不会一直催我做决定。”
“Saya berniaga sendiri dan perlukan tambahan modal. Proses penerangan sangat mudah, dan team mereka cepat respon bila saya ada soalan.”
“I had spoken to a few places before but still felt confused. Here, they took the time to explain the numbers and what I needed to prepare.”
“整个过程没有我想象中那么复杂。先了解我的情况,然后再解释适合的选择。最重要是不会给我压力。”
“Saya suka sebab mereka sangat terus terang. Mereka tak janji macam-macam, tapi tengok situasi saya dulu dan terangkan apa yang boleh dibuat.”
“As a business owner, I wanted something straightforward. The team was responsive and explained the financing options in a way that was easy to understand.”
“之前每个月的还款让我压力很大。跟顾问谈过后,至少我更清楚自己接下来应该怎么处理。”
“Team sangat friendly dan senang nak berbincang. Penerangan jelas, tak rasa kena paksa dan saya boleh fikir dulu sebelum buat keputusan.”
Pilihan kewangan lebih jelas
Berbual secara sulit dengan 96 Century tentang penyatuan hutang di Malaysia. Kami boleh menerangkan perkara yang perlu dipertimbangkan sebelum anda memutuskan langkah seterusnya.
Tiada kewajipan untuk meneruskan.
Lihat juga pinjaman peribadi di Malaysia atau hubungi 96 Century.
· Maklumat pendidikan umum sahaja; bukan nasihat kewangan. Untuk penerangan umum tentang pembiayaan penyatuan hutang, baca maklumat penyatuan hutang oleh Bank Rakyat .