
有抵押贷款
此类安排以抵押物作为支持。有抵押贷款显示的最高年利率为 12%;每宗个案可提供的结构须按个人情况评估。
马来西亚债务整合
一般而言,债务整合是把多项现有余额或还款安排整合到一项融资安排中。它不会令债务消失;实际金额、利率、还款期和总还款额,均须按个人情况评估,并以最终贷款协议为准。
保密沟通,无需承诺继续。
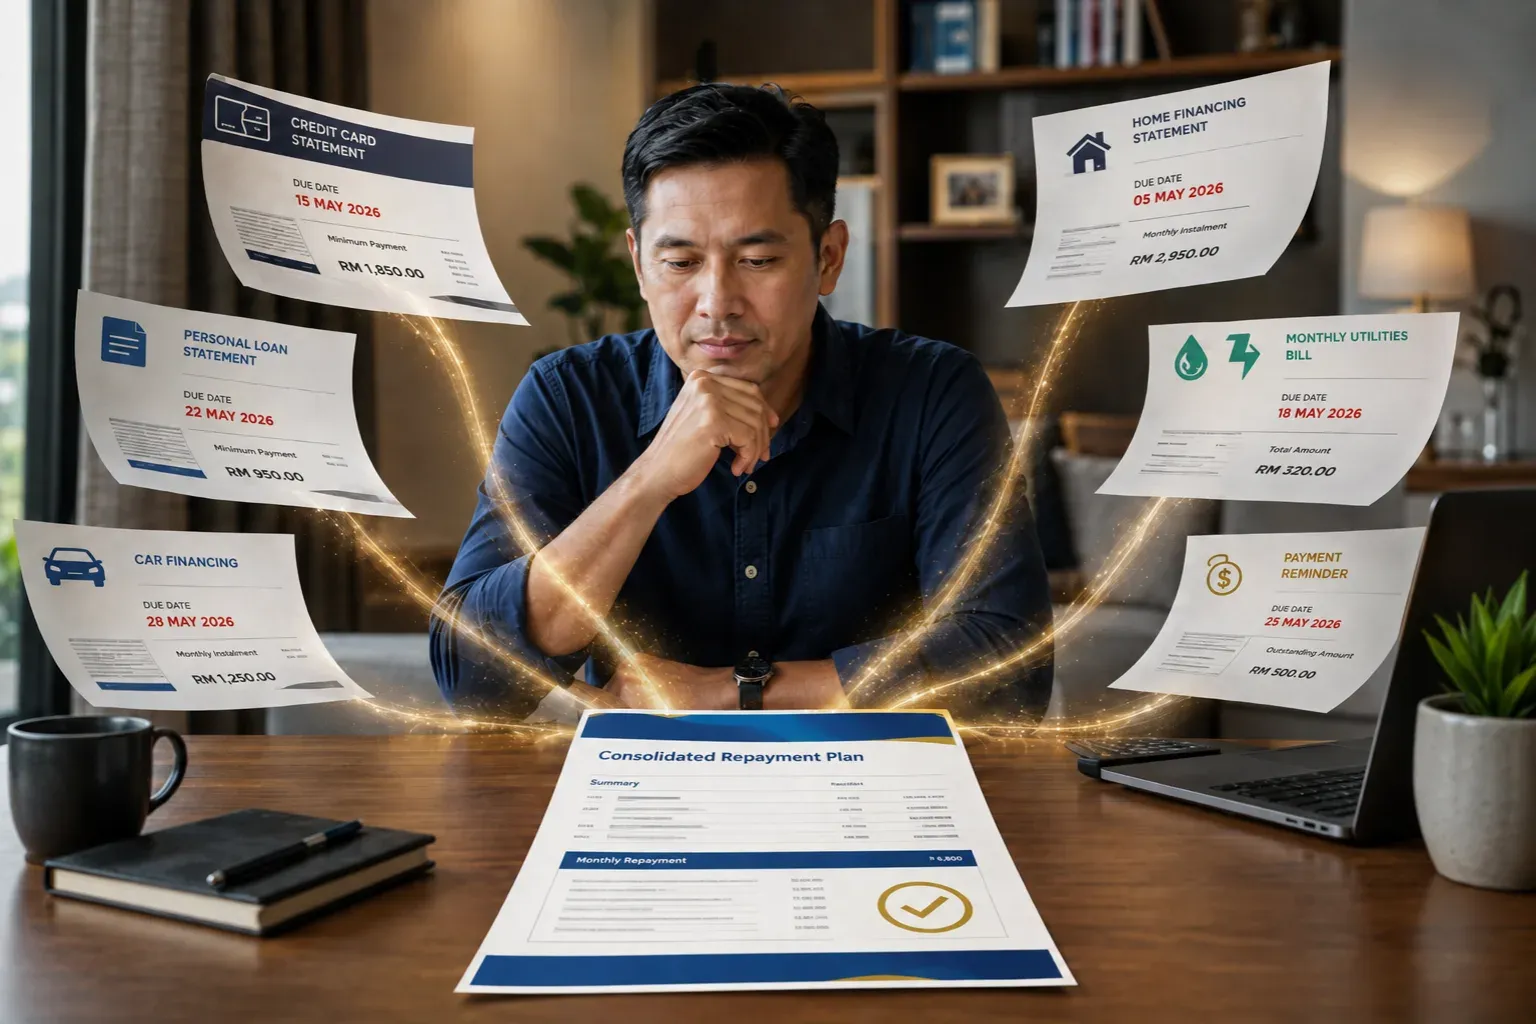
它用于了解多项还款是否可能整理为一项融资安排;这并不表示每项债务都可纳入、每月还款额必定更低,或申请必定获批。
许多人从信用卡余额、现有个人融资或其他难以追踪的每月还款开始梳理。比起只看下一笔到期款项,更有帮助的是完整了解余额、每月还款额、还款期和总成本。
列出目前的还款项目,在与任何人沟通前先了解整体情况。此工作表只在您的浏览器内运行,不会发送给 96 Century,也不会评估资格或推荐产品。
请输入不含分的完整令吉金额,以及结单上列明的年利率(如有)。
为确保浏览器内计算可靠,每个金额上限为 RM10,000,000。这是工作表的技术输入上限,并非产品最高金额。
利率仅作参考;不同利率的计算方式可能不同,因此本工作表不会计算综合利率或节省金额。
已输入的未偿债务总额
已输入的每月还款总额
资料只在您的浏览器内处理。只有您自行发送时,下载的 CSV 文件才会与他人共享;资料不会储存或传送给 96 Century,也不会用于决定资格。
此示例使用上方工作表的债务总余额和您选择的还款期;它并非报价或贷款要约。
仅供说明,并非报价或贷款要约
采用 18% 年利率的平息计算,并使用上方输入的债务总余额。
按平息计算的利息
总还款额
预计每月还款额
在您自行调整前,此金额会跟随工作表总额。调整只会改变本示例,并非报价或贷款要约。
本示例以工作表总额按 18% 年利率作简单平息计算。实际适用的利率、金额、还款期和还款额须按个人情况评估及批核,并以最终贷款协议为准。条款与条件适用。
先整理未偿余额、每月还款额,以及您对现有还款的疑问。
顾问可说明按个人情况评估所需的资料,以及是否可能有一项整合还款安排。
如有条款可供考虑,请比较利率、还款期、总还款额及现有余额将如何处理。
作决定前应了解两种选择。债务整合涉及融资安排;AKPK 则提供财务咨询及债务管理支援。
| 需要了解的事项 | 债务整合 | AKPK 的财务咨询与债务管理支援 |
|---|---|---|
| 性质 | 讨论多项还款是否可整理为一项融资安排。 | 由 AKPK 提供的财务咨询和债务管理支援。 |
| 可比较的内容 | 适用利率、还款期、总还款额和现有余额的处理方式。 | 按个人情况可能获得的指引及支援。 |
| 起步方式 | 保密沟通和按个人情况评估。 | 阅读 AKPK 官方资料或直接联系 AKPK。 |
阅读马来西亚政府的 AKPK 财务咨询资料 。以上为一般教育资料,并非财务建议。
融资结构与利率同样重要。请了解有关安排如何设置,并在作决定前阅读书面条款。
此类安排以抵押物作为支持。有抵押贷款显示的最高年利率为 12%;每宗个案可提供的结构须按个人情况评估。
此类安排不需要抵押物。无抵押贷款显示的最高年利率为 18%;实际适用内容仍须按个人情况评估。
这份已核实清单可协助顾问了解您的情况;提供文件并不保证资格或批核。
IC 正面及背面副本。
最近三个月的薪资单。
最近三个月的银行结单。
最近一期水费单或电费单。
最近一期 EPF 公积金结单(2025/2026)。
为保障安全,请勿分享网银密码、OTP 或登录资料。顾问可说明应如何处理相关文件。
以下答案会完整显示,并同时用于本页的 FAQ 结构化资料。
一般而言,债务整合是把多项现有欠款余额或还款安排整合到一项融资安排中。是否可提供有关安排,以及贷款金额、利率、还款期和总还款额,均须按个人情况评估,并以最终贷款协议为准。
您可以先说明较难管理的还款项目,例如信用卡余额或现有融资还款。顾问可说明哪些资料与您的情况相关,但这次沟通并不决定资格,也不保证每项欠款都可纳入安排。
较低的每月还款额并非保证。较长的还款期可能改变每月还款额,也可能改变总还款额;作决定前应以书面比较利率、还款期和总还款额。
债务整合涉及一项可能把多笔还款安排在一起的融资。AKPK 则提供财务咨询和债务管理支援。两种选择都值得在作决定前了解,并应按您的情况考虑。
可以,您仍可先咨询。CCRIS、CTOS 记录或曾被拒绝本身并不决定每项申请结果;每宗申请均按个人情况评估,批核并不保证。
目前清单包括 IC 正面及背面副本、最近三个月的薪资单、最近三个月的银行结单、最近一期水费单或电费单,以及最近一期 EPF 公积金结单(2025/2026)。这些文件有助于评估;顾问可说明哪些文件与您的情况相关。
已核实的最高年利率为:有抵押贷款最高 12%,无抵押贷款最高 18%;还款期为 6 至 60 个月。个别情况适用的利率和还款期会在最终贷款协议中列明。
请使用本网站上的官方 WhatsApp 或办公室电话号码。咨询和说明个人情况无需支付前期费用。请勿分享密码、OTP 或网银登录资料,并警惕承诺必定批核或在贷款发放前要求付款的人士。
为保护客户隐私,姓名已作更改。
客户评价会自动播放。
“Saya ada terlalu banyak komitmen setiap bulan dan memang susah nak urus. Team 96 Century terangkan satu-satu dan saya jadi lebih faham pilihan yang ada.”
“What I liked most was they didn't pressure me. They asked about my situation first and explained the process clearly before I decided anything.”
“之前我对债务整合不是很了解,跟他们谈过之后才比较清楚整个过程。服务很有耐心,也不会一直催我做决定。”
“Saya berniaga sendiri dan perlukan tambahan modal. Proses penerangan sangat mudah, dan team mereka cepat respon bila saya ada soalan.”
“I had spoken to a few places before but still felt confused. Here, they took the time to explain the numbers and what I needed to prepare.”
“整个过程没有我想象中那么复杂。先了解我的情况,然后再解释适合的选择。最重要是不会给我压力。”
“Saya suka sebab mereka sangat terus terang. Mereka tak janji macam-macam, tapi tengok situasi saya dulu dan terangkan apa yang boleh dibuat.”
“As a business owner, I wanted something straightforward. The team was responsive and explained the financing options in a way that was easy to understand.”
“之前每个月的还款让我压力很大。跟顾问谈过后,至少我更清楚自己接下来应该怎么处理。”
“Team sangat friendly dan senang nak berbincang. Penerangan jelas, tak rasa kena paksa dan saya boleh fikir dulu sebelum buat keputusan.”
保密咨询
私下与 96 Century 沟通马来西亚债务整合。我们可在您决定是否继续前,说明下一步需要考虑的事项。
无需承诺继续。
您也可查看马来西亚个人贷款,或联系 96 Century。
· 仅供一般教育用途;不构成财务建议。有关债务整合融资的一般说明,请参阅Bank Rakyat 的债务整合资料 。