
01 · 报告分析
看清报告实际显示什么
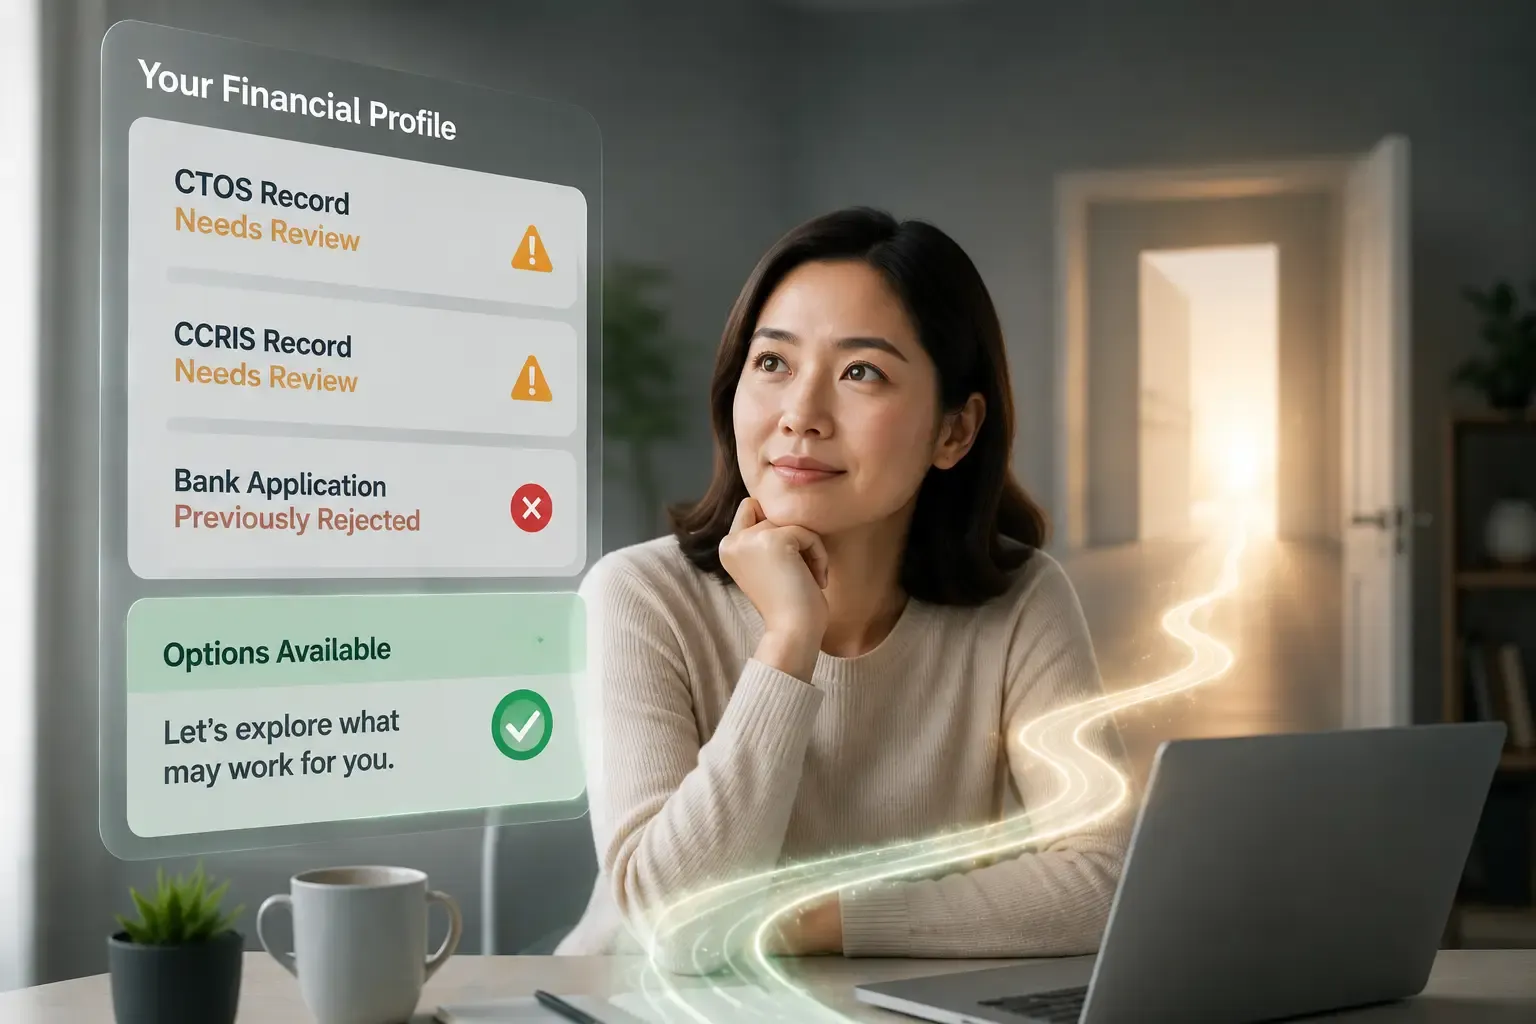
我们会和您一起查看最新报告,并解释哪些资料可能与您的顾虑有关。
处理 CTOS 与 CCRIS 记录的选择
如果您正在查找“清除 CTOS”、“清除 CCRIS”、“信用记录不佳”或“黑名单”,先了解报告实际显示什么。96 Century 会和您一起查看报告、讨论实际可考虑的下一步,并指导您在与催收机构或报告机构沟通时该说什么、该怎么做。我们不会代表您联系他们或与他们协商。
WhatsApp 会打开一则私人咨询。您无需立即发送报告。
私人对话。仅供参考。不保证结果。
私人评估
信贷记录讨论仅供咨询讨论01 · 报告分析
我们会和您一起查看最新报告,并解释哪些资料可能与您的顾虑有关。
02 · 咨询与策略
我们会讨论实际可考虑的方向,以及在决定下一步前值得先问清楚的问题。
03 · 和解 / 协商沟通指导
我们可以指导您在与催收机构或报告机构沟通时该说什么、该怎么做。我们不会代表客户联系或协商催收机构。
先问对问题
选择一个情况只会改变本页的说明。资料不会被保存,也不会发送给我们。
私人评估指南
如果确实有还款逾期,实际的第一步可能是直接联系相关贷款机构或催收方,了解还有什么未处理。请保留收据、信件和最新结单。我们可以和您一起查看报告,解释报告显示的内容,并讨论如何为那次沟通做好准备。
可能的下一步:直接向相关贷款机构询问还款安排或结清方案。结果不作保证。
我有拖欠或逾期还款
如果确实有还款逾期,实际的第一步可能是直接联系相关贷款机构或催收方,了解还有什么未处理。请保留收据、信件和最新结单。我们可以和您一起查看报告,解释报告显示的内容,并讨论如何为那次沟通做好准备。
可能的下一步:直接向相关贷款机构询问还款安排或结清方案。结果不作保证。
我的报告里有资料看起来不对
如果资料不准确、已经过时,或不属于您,应视情况向报告机构、资料来源方或 CTOS 提出争议。96 Century 可以帮助您了解应该询问什么,以及哪些文件可能有用;只有相关资料来源才能作出更正。
可能的下一步:使用报告机构或 CTOS 的争议处理流程,并保留您的申请记录。
我的每月还款负担很吃力
多项还款即使每一项都是真实的,也可能造成压力。一次评估可以帮助您整理现有负担,分清这是每月现金流压力还是报告问题,并找出关于重组、直接还款安排或独立债务管理支援值得提出的问题。
可能的下一步:与相关贷款机构讨论重组,或在适合的情况下考虑 AKPK 等独立支援。
我被拒了,但报告看起来没有问题
之前被拒并不代表您被“列入黑名单”。收入、现有负担、证明文件、信贷历史,以及贷款机构本身的准则都可能有关。我们可以查看报告,并解释值得准备的问题;任何融资评估仍然会按个人情况处理。
可能的下一步:整理相关文件,并讨论是否适合进行 96 Century 的个人融资评估。不保证获得批准。
两个不同的资料来源
如果您想处理或清除 CTOS 或 CCRIS 记录,先确认涉及的是哪一类记录。每个来源记录的资料不同,更新或提出争议的流程也不同。
CTOS 从获准的公开来源和参与方汇集信贷资料。偿还或结清债务并不会自动删除每一项记录。如果资料错误或过时,应通过 CTOS 或资料来源方的适当争议流程处理。
阅读 CTOS 争议处理指南
CCRIS 记录由参与金融机构提交的信贷便利和还款表现。结清拖欠款项后,当前状态可能在之后的报告周期才反映出来;同时,报告仍会保留事实性的滚动 12 个月还款历史。它是贷款机构可能参考的其中一个资料来源,本身不是审批决定。
阅读 Bank Negara Malaysia 的 CCRIS 指南适合的方向取决于您的情况。以下是可以了解的可能选项,不是承诺,也不是指示。

向相关贷款机构询问重组或还款安排,并同时比较总成本和每月还款额。

向报告机构、资料来源方或 CTOS 提出不准确资料的问题,并保留所有来往记录。

如果还款困难比较严重,独立的财务咨询或债务管理支援可能更合适。
了解 AKPK 支援
如果融资与您的情况有关,96 Century 可以说明是否值得讨论个人评估。这不代表一定符合资格或一定获批。
全额结清后,负责报送资料的金融机构应更新 CCRIS。Bank Negara Malaysia 表示,更新应在下一个报送日期完成,最迟不超过下一个月的 10 日。报告仍会保留事实性的滚动 12 个月还款历史。
第一次评估时,先简单说明您的情况,并询问哪些文件可能相关。本页不会收集或上传报告。
关于清除 CCRIS、CTOS 与信用记录的常见问题
不是。CCRIS 是事实性的信贷资料报告,在信贷评估中只是其中一个参考。申请被拒,并不代表 Bank Negara Malaysia 把您列入黑名单。
不可以。准确的资料不是 96 Century 可以删除的。如果记录不准确或已经过时,必须向相关报告机构、资料来源方或 CTOS 提出。结清逾期款项后,当前状态可能会在相关来源更新后改变,但事实性的还款历史仍然会保留在记录中。
结清拖欠款项后,相关金融机构更新 CCRIS 时,您的当前状态可能会改变。报告仍会显示事实性的最近 12 个月还款历史,所以结清欠款不会立刻删除之前的逾期资料。请查看更新后的报告;如有错误,应向提交资料的机构提出。
还清或结清债务并不会自动删除每一项 CTOS 记录。请查看报告和资料来源。如果记录错误或过时,请向 CTOS 或相关资料来源方提出争议。准确且及时的资料不是 96 Century 可以删除的。
CCRIS 或 CTOS 的问题本身不会决定每一项申请。收入、现有负担、文件、信贷历史和每家贷款机构的准则都可能被考虑。如果融资与您的情况有关,96 Century 的评估会按个人情况进行,并不保证符合资格或获得批准。
CCRIS 只是贷款机构评估时参考的其中一项。贷款机构也可能考虑收入、现有负担、证明文件、信贷历史和自己的准则。申请被拒并不代表 Bank Negara Malaysia 把您列入黑名单。
不会。我们可以查看报告、讨论策略,并指导您该说什么或该怎么做。我们不会代表客户联系或协商催收机构。
全额结清后,负责报送资料的金融机构应在下一个报送日期更新记录,最迟不超过下一个月的 10 日,依据 Bank Negara Malaysia 的说明。CCRIS 仍会保留事实性的滚动 12 个月还款历史。96 Century 无法控制更新。
先简单说明您的情况。不要发送密码、OTP、网上银行登录资料或查看报告的登录资料。请先询问顾问,文件应该如何安全分享。
请在第一次沟通时,先询问适用的服务范围和收费,再决定是否继续。
先简单说明您的情况。我们会一起看清报告内容、可能适合的方向,以及下一步值得考虑的问题。不要发送密码、OTP 或查看报告的登录资料。